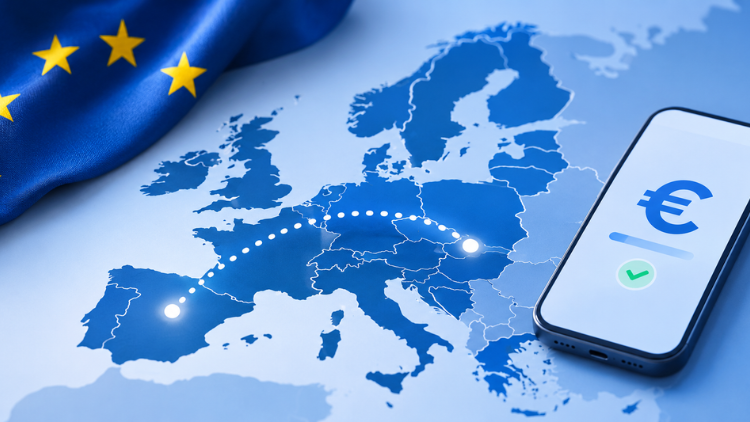
Enviar dinero de España a Francia, pagar a un proveedor en Alemania o recibir una transferencia desde Portugal son operaciones habituales para muchas personas y empresas. Aunque el dinero cruza fronteras, estos pagos pueden realizarse de forma muy parecida a una transferencia nacional.
Esto es posible gracias a SEPA, una iniciativa que ha simplificado los pagos en euros entre numerosos países europeos.
Pero ¿qué significa exactamente SEPA? ¿Qué países forman parte de esta zona? ¿Todas las transferencias son inmediatas? ¿Y qué ocurre si necesitas enviar euros desde un país que no pertenece a ella?
Vamos a explicarlo.
Tabla de contenidos
¿Qué significa SEPA y para qué sirve?
SEPA son las siglas de Single Euro Payments Area, que en español significa Zona Única de Pagos en Euros.
Se creó para que las personas y empresas pudieran realizar pagos electrónicos en euros entre los países participantes utilizando unas reglas comunes, sin las diferencias operativas que tradicionalmente existían entre las transferencias nacionales y las internacionales.
Antes de SEPA, enviar dinero a otro país europeo podía implicar procedimientos distintos, mayores costes y más dificultades, incluso cuando ambas cuentas utilizaban euros.
La creación de esta zona permitió armonizar buena parte de esas operaciones.
Por ejemplo, una empresa española que necesita pagar una factura a un proveedor francés puede utilizar una transferencia SEPA, siempre que ambas entidades financieras participen en el esquema correspondiente.
SEPA no es un banco ni una aplicación para enviar dinero. Es un conjunto de normas, estándares y esquemas que facilitan determinados pagos en euros entre instituciones financieras.
¿Qué países forman parte de la zona SEPA?
Una de las confusiones más habituales es pensar que SEPA es lo mismo que la Unión Europea o que la eurozona.
No es así.
La Unión Europea es una organización política y económica. La eurozona está formada por los países de la UE que utilizan el euro como moneda oficial. SEPA, en cambio, tiene un ámbito geográfico más amplio.
Actualmente, la zona SEPA comprende 41 países, además de determinados territorios asociados.
Incluye los 27 Estados miembros de la Unión Europea, entre ellos España, Francia, Alemania, Italia, Portugal y Países Bajos.
También forman parte de su ámbito geográfico otros países europeos:
- Reino Unido
- Suiza
- Noruega
- Islandia
- Liechtenstein
- Andorra
- Mónaco
- San Marino
- Ciudad del Vaticano
- Albania
- Montenegro
- Macedonia del Norte
- Moldavia
- Serbia
La incorporación de estos últimos países ha ampliado el alcance geográfico de SEPA en los últimos años.
Ahora bien, hay una diferencia importante entre que un país esté incluido en la zona SEPA y que todas sus entidades financieras puedan procesar cualquier tipo de transferencia SEPA.
Cada institución debe adherirse a los esquemas correspondientes y cumplir los requisitos necesarios para operar. Por eso, antes de enviar dinero, conviene comprobar la disponibilidad del servicio en la entidad de origen y en la de destino.
¿Qué operaciones se pueden realizar mediante SEPA?
Aunque normalmente asociamos SEPA con las transferencias bancarias, existen diferentes modalidades de pago.
Transferencias SEPA ordinarias
Son las transferencias en euros que permiten enviar dinero entre cuentas de instituciones participantes.
Se utilizan para operaciones cotidianas: pagar una factura, enviar dinero a un familiar, cobrar por un trabajo o transferir fondos entre cuentas propias.
Por ejemplo, si trabajas desde España para una empresa alemana, esta puede pagarte mediante una transferencia SEPA, siempre que las cuentas y entidades involucradas cumplan los requisitos.
En condiciones habituales, una transferencia electrónica SEPA ordinaria se ejecuta en un plazo máximo de un día hábil bancario desde su recepción por el proveedor de pagos, aunque pueden influir la hora de corte, los días no laborables y las verificaciones necesarias.
Transferencias SEPA inmediatas
¿Y si necesitas que el dinero llegue en cuestión de segundos?
Para eso existen las transferencias SEPA inmediatas, conocidas como SEPA Instant Credit Transfer.
Este esquema permite realizar pagos en euros con disponibilidad de los fondos en un máximo de diez segundos, las 24 horas del día, incluidos fines de semana y festivos.
Es especialmente útil cuando necesitas confirmar un pago rápidamente o no quieres esperar al siguiente día hábil.
Además, la normativa europea ha impulsado su expansión. Desde octubre de 2025, los proveedores sujetos a las obligaciones correspondientes en los países de la eurozona deben ofrecer el envío y la recepción de transferencias inmediatas, con determinadas excepciones y calendarios específicos para algunos tipos de instituciones.
En otros países, los plazos de implementación y la disponibilidad pueden ser diferentes.
Adeudos directos SEPA
Otra modalidad son los adeudos directos, también conocidos como domiciliaciones bancarias.
En este caso, el pago lo inicia el beneficiario del cobro, siempre que cuente con la autorización correspondiente del titular de la cuenta.
Es un mecanismo utilizado para cuotas, suscripciones y pagos periódicos.
Por ejemplo, una empresa puede cobrar mensualmente un servicio a sus clientes mediante domiciliación, siempre que se cumplan los requisitos del esquema y exista el mandato de autorización necesario.
¿Qué necesitas para hacer una transferencia?
Realizar una transferencia SEPA suele ser sencillo. Si utilizas una aplicación bancaria, probablemente ya hayas realizado alguna sin prestar atención al nombre del sistema.
Normalmente necesitarás el nombre del beneficiario, su IBAN, el importe en euros y, cuando corresponda, un concepto o referencia del pago.
El IBAN, o International Bank Account Number, es el número internacional que permite identificar una cuenta bancaria.
Su formato varía según el país. Por ejemplo, un IBAN español comienza por ES, mientras que uno alemán comienza por DE.
En determinados casos también puede utilizarse el código BIC, que identifica a la institución financiera, aunque para muchas transferencias SEPA los usuarios no necesitan proporcionarlo por separado.
Antes de confirmar la operación, revisa siempre los datos del destinatario. Un IBAN incorrecto puede provocar una devolución o, en determinadas circunstancias, que el dinero llegue a una cuenta equivocada.
¿Cuánto cuesta una transferencia?
No existe una comisión única para todas las transferencias SEPA.
El coste depende de la entidad financiera, el tipo de cuenta, las condiciones contratadas y la normativa aplicable.
Dentro de la Unión Europea existen reglas que buscan evitar que una transferencia transfronteriza en euros resulte más cara que una operación nacional equivalente.
Además, la normativa sobre pagos inmediatos establece que, para los proveedores sujetos a ella, una transferencia inmediata no puede tener una comisión superior a la de una transferencia ordinaria equivalente.
Esto no significa que todas las transferencias SEPA sean gratuitas. Algunas entidades pueden aplicar comisiones según sus tarifas.
También es importante recordar que las normas europeas sobre igualdad de cargos no se aplican necesariamente del mismo modo en todos los países SEPA que están fuera de la UE o del Espacio Económico Europeo.
Por eso, lo más recomendable es consultar las condiciones de tu proveedor antes de realizar la operación.
¿Se pueden enviar dólares mediante SEPA?
No. Los esquemas de transferencia SEPA están diseñados para operaciones en euros.
Esto no significa que todos los países participantes utilicen el euro como moneda nacional.
Reino Unido, Suiza y Noruega, por ejemplo, forman parte del ámbito geográfico SEPA, aunque mantienen sus propias monedas.
Una cuenta de una institución participante en uno de estos países puede recibir determinadas transferencias SEPA en euros, dependiendo de las características de la cuenta y del servicio ofrecido.
Si necesitas enviar dólares estadounidenses u otra divisa, tendrás que utilizar un mecanismo de pago compatible con esa moneda.
¿En qué se diferencia SEPA de SWIFT?
Es frecuente encontrar ambos términos al hablar de transferencias internacionales, pero no representan lo mismo.
SEPA establece esquemas y reglas comunes para determinados pagos en euros dentro de su ámbito geográfico.
SWIFT, en cambio, es una red de mensajería financiera que permite a bancos y otras instituciones intercambiar instrucciones de pago de forma segura y estandarizada.
Por ejemplo, una transferencia en euros entre dos bancos participantes en España y Francia puede procesarse mediante SEPA.
Una transferencia en dólares desde España hacia Estados Unidos, en cambio, podría utilizar mensajería SWIFT y bancos corresponsales para completar la operación.
Son infraestructuras con funciones distintas, por lo que no siempre deben entenderse como alternativas directas.
Si quieres profundizar en esta diferencia, puedes consultar nuestro artículo sobre qué es SWIFT y cómo funciona en las transferencias internacionales.
¿Puedo hacer una transferencia SEPA desde fuera de Europa?
Esta es una pregunta especialmente interesante para quienes trabajan con clientes internacionales o mantienen relaciones comerciales con empresas europeas.
La respuesta depende de dónde se encuentre la cuenta desde la que se realiza el pago y de qué servicios ofrezca la institución financiera.
Imagina que eres un profesional que vive en México y prestas servicios a una empresa española.
Si la empresa te paga en una cuenta bancaria mexicana, no puede asumirse que ese pago se procesará directamente como una transferencia SEPA. La cuenta de destino se encuentra fuera de su ámbito geográfico.
Sin embargo, si dispones de una cuenta elegible en una institución participante en SEPA, podrías recibir transferencias en euros mediante este sistema, siempre que el proveedor permita esa operación y se cumplan las condiciones aplicables.
La clave está en entender que no es únicamente tu país de residencia lo que determina el sistema de pago disponible. También importan la cuenta utilizada, la institución financiera, la moneda y el tipo de operación.
Por eso, si necesitas recibir pagos desde Europa, conviene comprobar qué métodos admite tu cuenta y qué datos debes proporcionar al pagador.
¿Las transferencias SEPA tienen restricciones?
Aunque SEPA facilita los pagos, eso no significa que cualquier transferencia se procese automáticamente.
Las entidades financieras deben cumplir sus obligaciones de identificación de clientes, prevención del fraude, controles contra el blanqueo de capitales y aplicación de las restricciones legales correspondientes.
Por este motivo, en determinadas circunstancias pueden solicitar información adicional sobre el origen de los fondos, el beneficiario o el motivo de una operación.
También pueden existir límites de importe establecidos por la entidad o configurados por el usuario, así como condiciones particulares para determinados tipos de cuentas.
En el caso de las transferencias inmediatas, una novedad importante es la verificación del beneficiario.
Este mecanismo permite comprobar, antes de enviar el dinero, si el nombre indicado coincide con el titular de la cuenta asociada al identificador proporcionado.
La finalidad es reducir errores y ayudar a detectar posibles fraudes, especialmente cuando se realizan transferencias a destinatarios nuevos.
Una forma más sencilla de mover euros entre países
La zona SEPA ha transformado la manera de realizar pagos en euros dentro de Europa.
Gracias a sus reglas comunes, operaciones que antes podían resultar más complejas hoy se realizan con procedimientos similares a los de una transferencia nacional. Y con la expansión de los pagos inmediatos, muchas de ellas pueden completarse en cuestión de segundos.
Para particulares, profesionales y empresas, conocer cómo funciona SEPA ayuda a identificar qué transferencias pueden realizar, qué información necesitan y qué condiciones deben comprobar antes de enviar o recibir dinero.
Porque cuando trabajas con clientes, proveedores o colaboradores en distintos países, entender cómo circula el dinero también forma parte de gestionar mejor tus operaciones financieras.


Leave a Comment