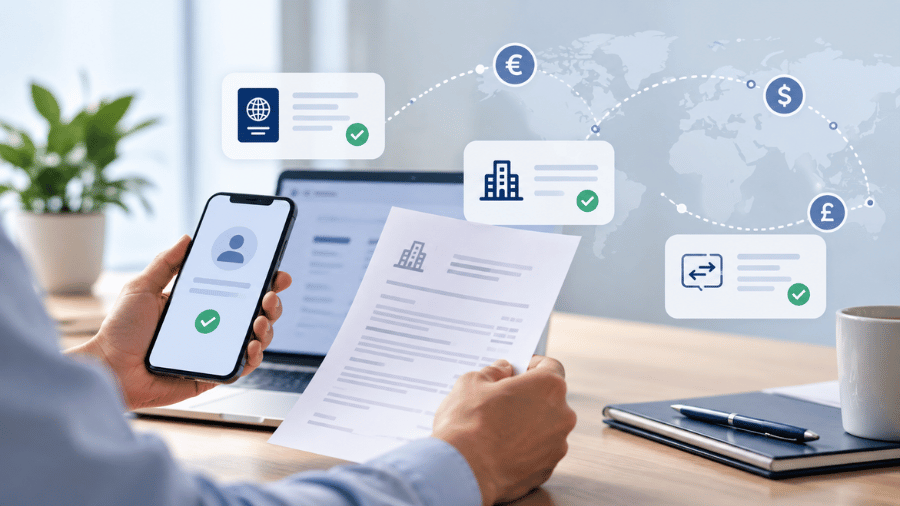
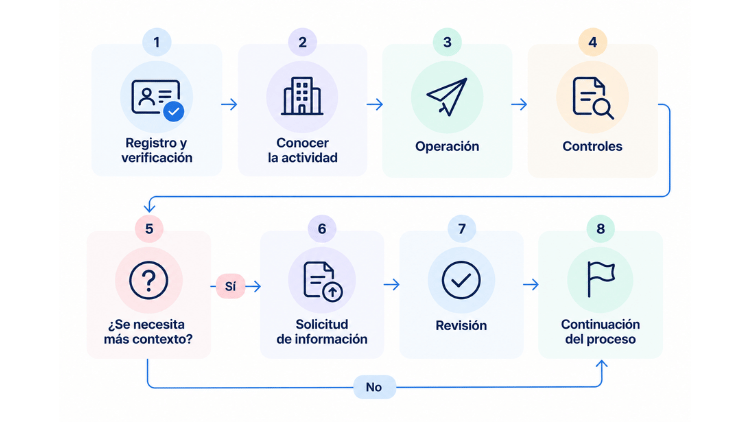
Creas una cuenta en una plataforma financiera y te piden verificar tu identidad. Si es una cuenta de empresa, además quieren conocer a qué se dedica el negocio, quiénes son sus propietarios o de dónde proceden determinados fondos. Más adelante haces una operación y, en algunos casos, pueden solicitarte información adicional.
Desde fuera, todos estos pasos pueden parecer trámites independientes. En realidad, forman parte de un mismo proceso: el cumplimiento normativo, conocido internacionalmente por el término inglés compliance.
Aunque la palabra pueda sonar técnica, su propósito es bastante fácil de entender: las entidades que prestan servicios financieros deben conocer con quién trabajan, comprender razonablemente la actividad que se realiza a través de sus servicios y aplicar controles destinados, entre otras cosas, a prevenir el fraude, el blanqueo de capitales y otros usos ilícitos del sistema financiero.
Para el usuario, entender cómo funciona este proceso ayuda también a comprender por qué no todas las operaciones financieras pueden reducirse a pulsar un botón y mover dinero de un lugar a otro.
Tabla de contenidos
El cumplimiento normativo empieza antes de la primera operación
Una parte importante del proceso comienza cuando una persona o una empresa abre una cuenta.
Una plataforma financiera no debería limitarse a recibir un nombre y un correo electrónico. Dependiendo del tipo de cuenta, del servicio y de las obligaciones aplicables, necesita verificar quién está detrás de ella.
En una cuenta personal, esto puede implicar comprobar la identidad del titular mediante documentación oficial y otros mecanismos de verificación.
En una cuenta empresarial, el proceso suele requerir más contexto. Además de identificar a la empresa, puede ser necesario conocer su actividad, las personas que la representan y quiénes son sus propietarios o beneficiarios efectivos.
No se trata simplemente de recopilar documentos. El objetivo es poder responder preguntas básicas pero fundamentales: ¿quién está utilizando el servicio?, ¿en nombre de quién actúa?, ¿a qué se dedica y qué tipo de actividad financiera cabe esperar de esa cuenta?
Esta primera etapa proporciona el contexto necesario para los controles posteriores.
Conocer al cliente es más que verificar un documento
En el sector financiero es frecuente encontrar las siglas KYC, procedentes de Know Your Customer. En español podemos entenderlo simplemente como el proceso de conocer y verificar al cliente.
Verificar que un documento pertenece a una persona real es una parte del proceso, pero no necesariamente la única.
Imaginemos una empresa dedicada a gestionar alojamientos turísticos. Su actividad puede implicar recibir pagos de viajeros, pagar a propietarios o proveedores y realizar operaciones con distintos países.
Esa información ayuda a comprender qué tipo de movimientos pueden formar parte razonablemente de su actividad habitual.
En cambio, una empresa de consultoría que factura mensualmente a un pequeño número de clientes corporativos tendrá probablemente una operativa diferente.
El contexto importa porque permite analizar las operaciones teniendo en cuenta la naturaleza de cada cliente, en lugar de observar únicamente cantidades que entran y salen de una cuenta.
Te podría interesar: KYC y AML: ¿qué son y para qué sirven?
¿Por qué pueden preguntarte de dónde viene el dinero?
Esta es probablemente una de las situaciones que más dudas genera.
Una entidad financiera puede necesitar conocer el origen de los fondos utilizados en una determinada operación. Esto no significa automáticamente que exista un problema con el cliente o con el dinero.
En determinados casos, simplemente es necesario disponer de información suficiente para entender la operación.
Supongamos que una empresa recibe habitualmente pagos de entre 1.000 y 5.000 euros por sus servicios y, en un momento determinado, recibe una transferencia de 80.000 euros.
Ese movimiento puede ser completamente legítimo: quizá corresponde al pago de un contrato importante, a la venta de un activo o a otra operación extraordinaria. Sin embargo, se diferencia de la actividad que normalmente se observa en la cuenta.
Para entenderlo pueden solicitarse documentos que aporten contexto, como una factura, un contrato u otra evidencia relacionada con la transacción.
El documento permite conectar el movimiento financiero con una actividad económica que pueda justificarse.
Una operación diferente no significa automáticamente una operación sospechosa
Esta distinción es importante. Los sistemas de control financiero pueden detectar operaciones que requieren una revisión adicional por diferentes razones: el importe, el origen o destino de los fondos, el comportamiento de la cuenta, las partes que intervienen o una combinación de distintos factores.
Que una operación necesite revisión no significa por sí mismo que sea fraudulenta o ilícita.
Pensemos de nuevo en una empresa que normalmente realiza pagos pequeños y que de repente necesita enviar una cantidad considerable a un nuevo proveedor internacional.
La operación puede ser perfectamente legítima. Lo que ocurre es que existe menos contexto previo para interpretarla.
Una revisión adicional permite obtener ese contexto antes de continuar el proceso cuando resulte necesario.
¿Por qué a veces vuelven a pedir información si ya verificaste tu cuenta?
Porque verificar una cuenta y analizar una operación concreta son cosas diferentes.
La información aportada al registrarte permite conocer quién eres o cuál es la actividad de tu empresa. Sin embargo, con el tiempo pueden cambiar muchas cosas: el volumen de operaciones, los países con los que trabajas, la estructura de una compañía o incluso los datos identificativos y documentos previamente proporcionados.
Además, una operación específica puede necesitar una justificación que no tendría sentido solicitar durante el registro.
Por ejemplo, al crear una cuenta empresarial no sería razonable pedir la factura de un proveedor con el que todavía no trabajas. Si meses después realizas una operación relevante relacionada con ese proveedor, ese documento sí podría aportar información necesaria para comprender el pago.
El cumplimiento normativo, por tanto, no termina cuando se aprueba una cuenta. Forma parte de la relación continua entre la entidad financiera y sus clientes.
¿Por qué estos controles pueden afectar al tiempo de una operación?
Gran parte de las comprobaciones financieras se realizan mediante sistemas automatizados, pero hay situaciones en las que es necesaria información adicional o una revisión.
También influye la calidad de la información proporcionada. Un documento incompleto, ilegible, vencido o que no permite relacionar claramente el pago con la actividad declarada puede generar nuevas solicitudes y alargar la revisión.
Para una empresa que realiza operaciones internacionales con frecuencia, tener organizada la documentación financiera y societaria no es únicamente una buena práctica administrativa. También puede facilitar este tipo de procesos cuando sea necesario aportar información.
Cumplimiento normativo y seguridad no son exactamente lo mismo
La seguridad tecnológica intenta proteger una cuenta frente a situaciones como accesos no autorizados, robo de credenciales o determinados tipos de fraude. Aquí entran medidas como las contraseñas, la autenticación en dos pasos o los controles de acceso.
El cumplimiento normativo aborda otra dimensión: conocer a los clientes, entender determinadas operaciones y aplicar los controles que corresponden a la actividad financiera.
Un sistema financiero necesita ambas cosas.
Puedes tener una cuenta perfectamente protegida mediante autenticación en dos pasos y, aun así, necesitar aportar información sobre el origen de los fondos de una operación determinada.
¿Qué puede hacer una empresa para facilitar estos procesos?
No existe una fórmula para evitar controles de cumplimiento, ni debería existir. Sin embargo, una empresa sí puede mantener su información preparada y actualizada.
Conviene conservar de forma organizada facturas, contratos y documentación que respalde las operaciones; mantener actualizados los datos de la empresa y de las personas relacionadas con ella; describir correctamente la actividad del negocio; y responder con información clara cuando se solicite documentación adicional.
También es importante que los conceptos y referencias de los pagos sean coherentes con la operación que se está realizando.
Cuanto más fácil resulte entender qué hay detrás de una transacción, más sencillo será aportar el contexto necesario cuando se requiera.
Te podría interesar: Cómo preparar a tu empresa para auditorías y compliance en pagos internacionales
No es un obstáculo añadido al movimiento del dinero
Cuando todo funciona con normalidad, gran parte del cumplimiento normativo ocurre sin que el usuario sea consciente de ello. Se vuelve visible sobre todo cuando hay que verificar una identidad, actualizar información o aportar documentación sobre una operación.
Esto puede hacer que se perciba únicamente como una barrera. Sin embargo, estos controles forman parte del funcionamiento de los servicios financieros y ayudan a proteger el ecosistema en el que operan personas y empresas.
Para quien mueve dinero internacionalmente, comprenderlo también permite tener expectativas más realistas: una operación financiera no consiste únicamente en enviar fondos desde un punto A hasta un punto B. También existe un proceso para conocer quién participa en ella y, cuando corresponde, entender por qué se está realizando.
Como proveedor de servicios financieros, TropiPay aplica procesos de verificación y cumplimiento tanto durante el registro como en la operativa de sus usuarios.
Por eso, si en algún momento recibes una solicitud de este tipo, lo más importante es revisar exactamente qué información se necesita y aportar documentación clara y actualizada.
Esta es la forma más sencilla de explicar un concepto que suele parecer mucho más complicado de lo que realmente es: conocer quién mueve el dinero, comprender su contexto y comprobar que la operación puede realizarse de acuerdo con las reglas que protegen el sistema financiero.


Leave a Comment